آخر تحديث: ٢٢ نوفمبر ٢٠٢٦
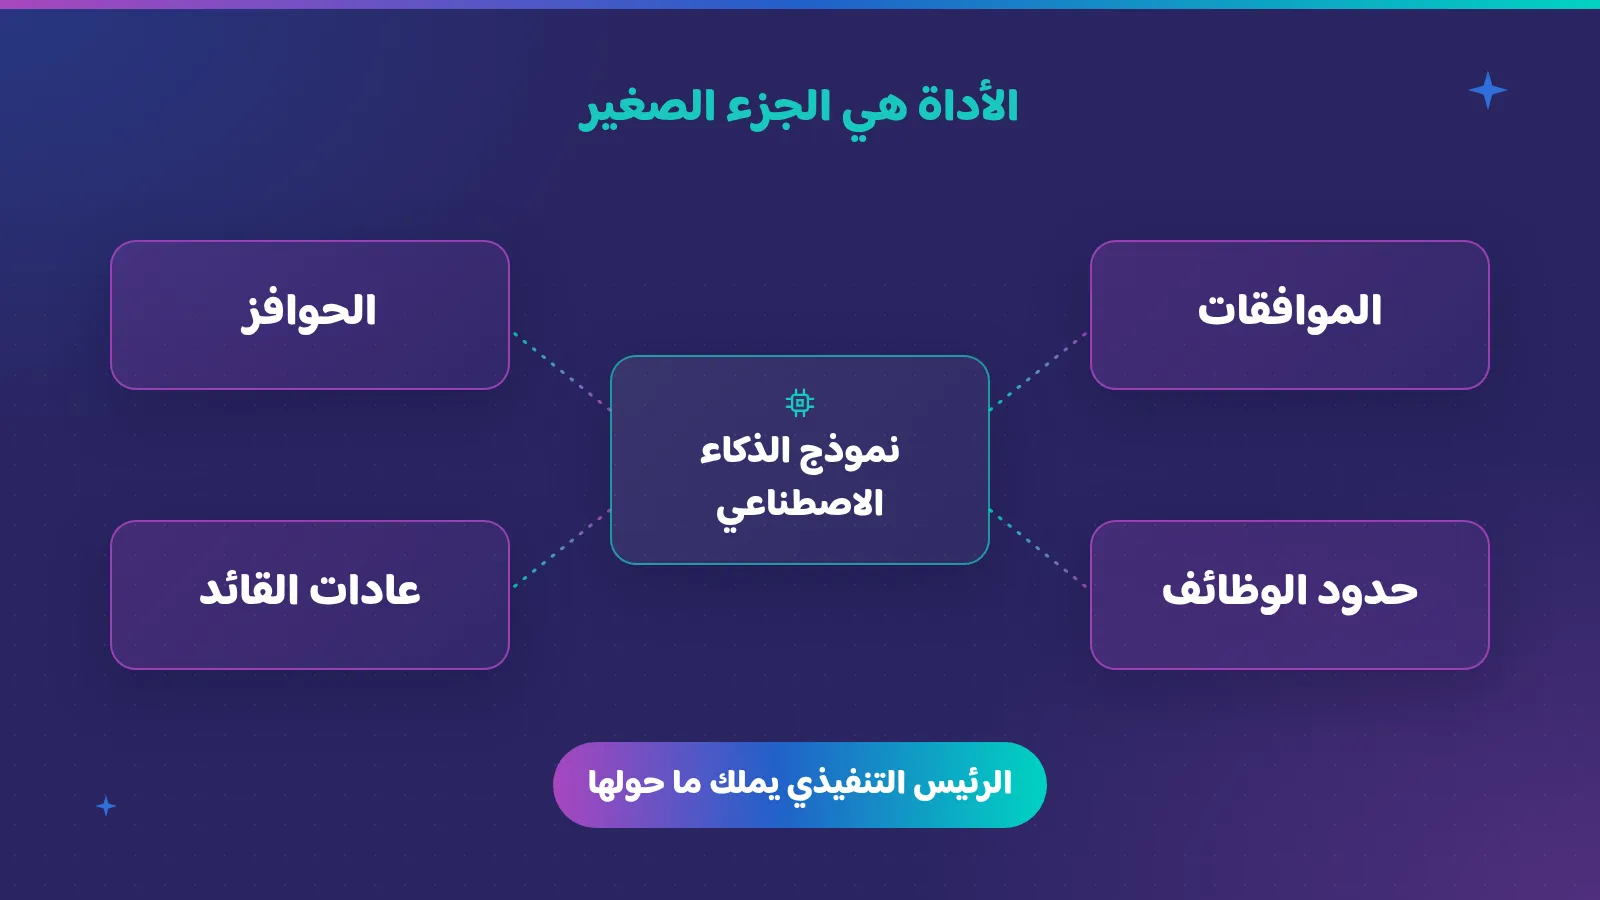
بناء أدوات داخلية بالذكاء الاصطناعي صار شيئا يفعله الموظفون أنفسهم، وليس فرق التقنية فقط. في حواره مع بول غراهام، يصف أمجد مسعد موظفين داخل شركات تقليدية يبنون أدوات تسهل عملهم، ويقول إن هؤلاء غالبا ما يرقون بسبب أثرهم. ويعترض أيضا على فكرة أن يحصل الجميع على نفس المخصص للذكاء الاصطناعي، ويرى أن الصرف يجب أن يتبع القيمة التي تتحقق.
وأظن أن الفكرتين مرتبطتان. الموظف الذي يعرف مشكلة متكررة قد يكون في أفضل مكان لتحسينها. لكن السماح له بالبناء جزء واحد فقط من القرار. الشركة تحتاج أيضا طريقة معقولة لدعم العمل الذي يثبت أنه مفيد.
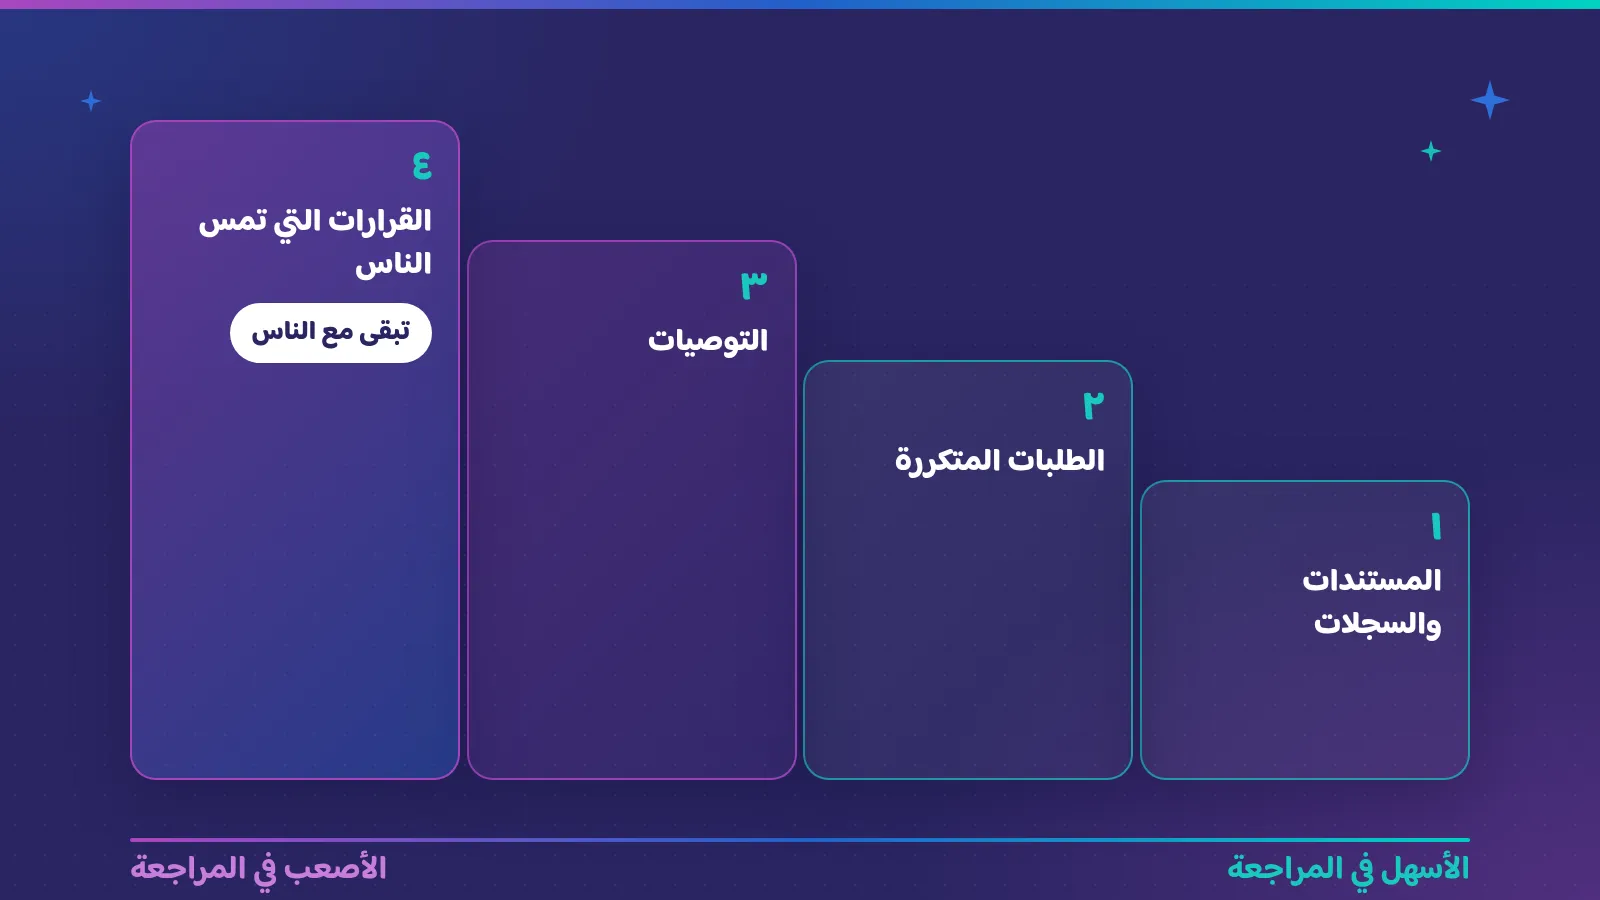
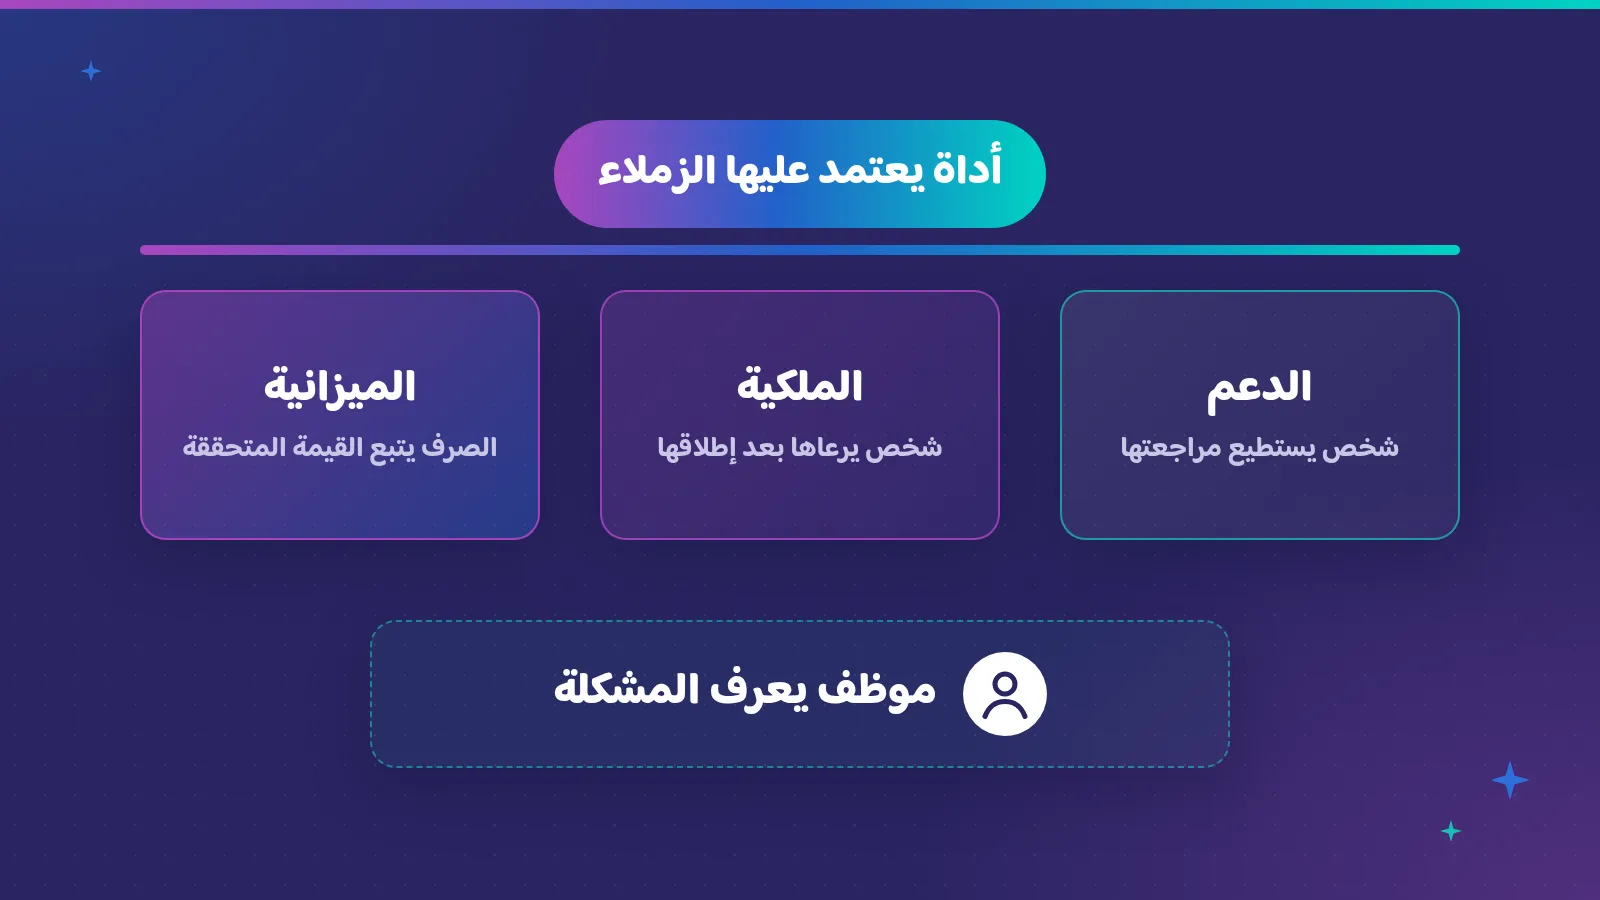
وهذا يعني أكثر من إعطاء الموظف صلاحية على أداة برمجة. التطبيق الصغير يحتاج شخصا يراجعه، وشخصا يرعاه بعد أن يعتمد عليه غيره. ولا يصح أن يحل الموظف كل هذا وحده.
أعمل في مجال برمجيات المؤسسات منذ أكثر من ٢٠ سنة، وقد أسست سولفيت عام ٢٠١٠، وهي اليوم شركة موارد بشرية تعمل بالذكاء الاصطناعي التوكيلي. وفي هذا المقال أتكلم عن ثلاثة أشياء تحتاجها أي أداة يبنيها موظف: طريق آمن لبنائها، ومالك يرعاها حين يعتمد عليها زملاؤه، وصرف يتبع ما تحسنه فعلا.
لماذا يبدأ بناء أدوات داخلية بالذكاء الاصطناعي من الشخص الذي يقوم بالعمل؟
الشخص الذي يكرر مهمة يتعلم تفاصيل يصعب شرحها في طلب مشروع. يعرف أي ملف يصل متأخرا، وأي استثناء يجعل خطوة روتينية تأخذ وقتا أطول. وقد يكون عنده تصور أولي للحل من الآن.
هذه المعرفة لا تجعله مهندس برمجيات. لكنها تعطيه شيئا يحتاجه المهندس: فهم قريب للمشكلة، ولشكل النتيجة المفيدة.
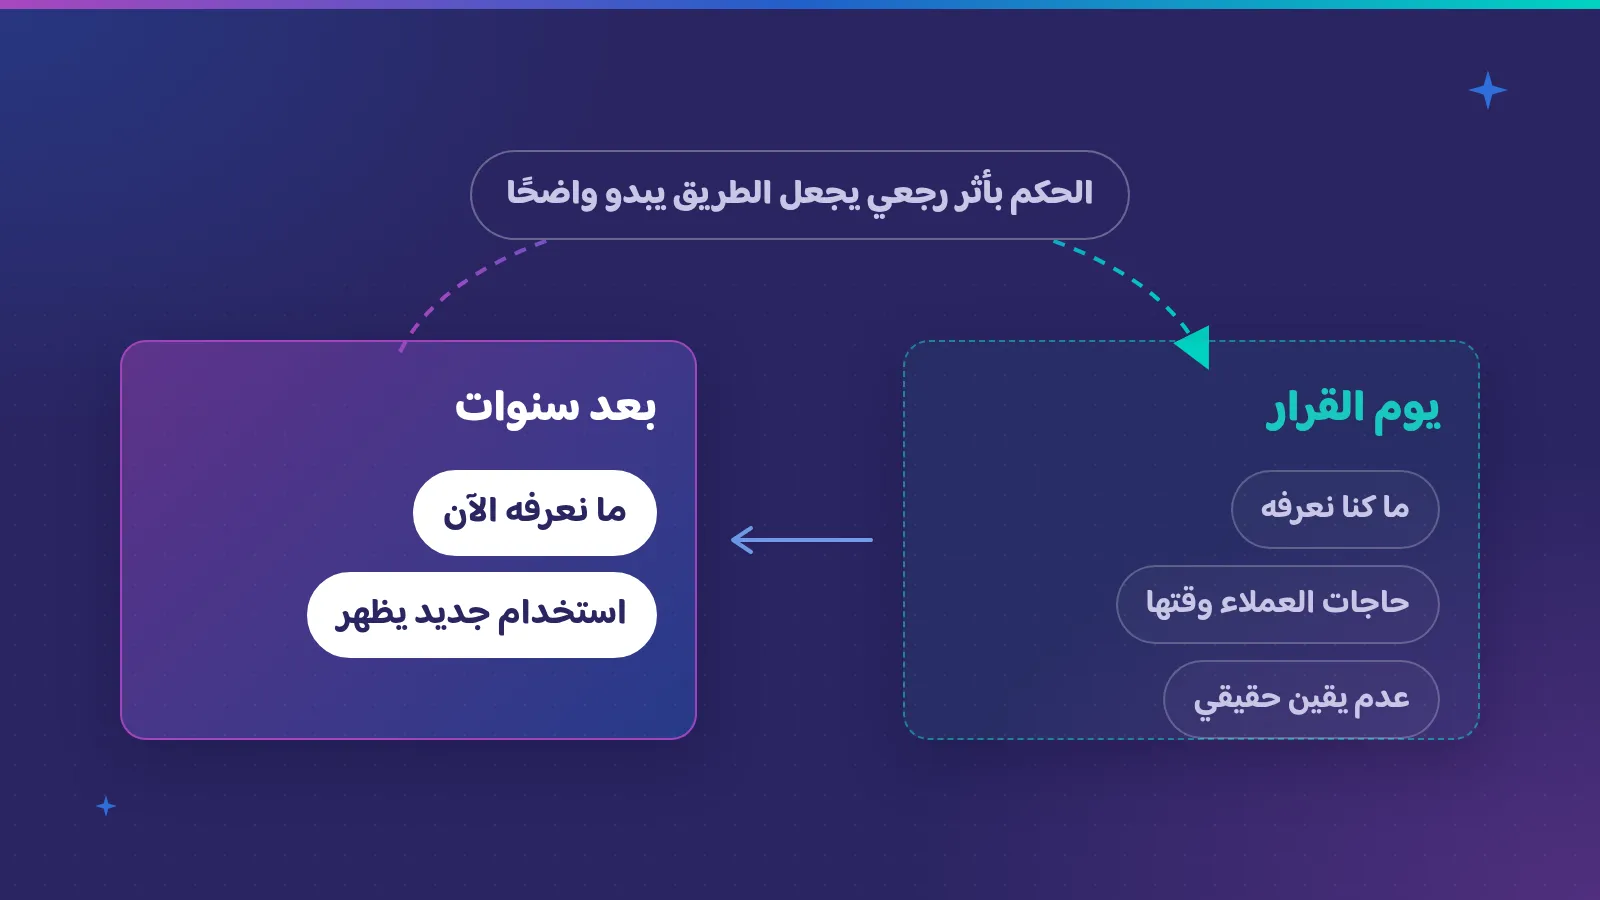
ورواية مسعد عن موظفين يبنون أدوات داخلية سبب حالي لنأخذ الفكرة بجدية. وكلامه عن الترقيات قصص من الحوار، وليس وعدا بما يحدث لكل من يبني تطبيقا. والسؤال المفيد للقائد هو: ماذا حسن هذا العمل؟ لا: ما المكافأة الوظيفية التي قد تأتي بعده؟
والأدوات التي يبنيها الموظفون أقدم بكثير من البرمجة بالذكاء الاصطناعي. وهذا التاريخ مفيد، لأنه يوضح شكل الشراكة قبل أن يستطيع أحد أن يطلب من نموذج أن يكتب الكود.
ماذا رأى الباحثون حين بنى الناس جداول بياناتهم بأنفسهم؟
بوني ناردي وجيمس ميلر باحثان في مختبرات هيوليت باكارد، درسا كيف يطور الناس جداول البيانات، ونشرا البحث في "المجلة الدولية لدراسات الإنسان والآلة" سنة ١٩٩١. اعتمد البحث على نحو ٢٧٠ صفحة من المقابلات المفرغة مع ستة مستخدمين وثلاثة مختصين في الصناعة، إضافة إلى ملاحظات عن مستخدمين آخرين. ووجدا أن أغلب جداول البيانات تقريبا في بيئات العمل التي درساها كانت نتيجة تعاون بين أشخاص بمستويات مختلفة من المعرفة بالبرمجة وبالعمل نفسه.
ويقسم الباحثان الناس إلى ثلاث فئات. غير المبرمجين، وعندهم تدريب قليل أو معدوم في البرمجة. والمطورون المحليون، وهم من يعرفون التطبيق جيدا ويصيرون مستشارين غير رسميين لزملائهم. والمبرمجون، وعندهم خبرة تقنية واسعة. والمهم هو كيف انتقل العمل بينهم.
| الشخص في الدراسة | ماذا بنى أو فعل | من ساعده، وكيف | ماذا يعني هذا لأدوات الذكاء الاصطناعي |
|---|---|---|---|
| جمال، يدير قسما ماليا في شركة كبيرة | يخطط لتوزيع الميزانية على الأقسام ويتابع المصروفات وأعداد الموظفين، ويستخدم جداول فريقه في تقاريره للتنفيذيين | مبرمج في قسم دعم العملاء بنى قوائم مخصصة لإدخال البيانات حسب وصف جمال | صاحب المشكلة يرسم الأساس، والمختص يضيف جزءا محددا |
| سارة، المراقبة المالية في شركة متوسطة لتصنيع المعدات | قامت بأغلب الإدخال وبأول مراجعة لمعقولية الأرقام في تقديرات الميزانية السنوية | مديرها، وخبرته أكبر في ممارسات الميزانية في الشركة، عدل بعض البيانات وأضاف صفحة مقارنة | المراجعة ممكن أن تحدث داخل النموذج نفسه، من شخص عنده سياق أكبر |
| نورة، المديرة المالية لشركة ناشئة فيها ثمانية موظفين | تبني جداولها الأساسية بنفسها وتصمم شكلها | أحمد، مبرمج محترف، يساعدها في الرسوم البيانية والمعادلات المعقدة حين تحتاج | من يبني لا يحتاج أن يسلم العمل كله لغيره |
ويلاحظ الباحثان أن هذا يختصر خطوة. في العادة يكتب شخص المتطلبات، ثم يترجمها مطور إلى كود. هنا كان المطور يرى بالضبط أين يحتاجون مساعدته، لأن صاحب العمل كان قد بنى أغلب النموذج.
وفي الدراسة نفسها تنبيه صغير عن الملكية. نورة وأحمد عندهما جدول لمصاريف البيت، بلا اتفاق واضح على من يحدثه. وحين سأل أحمد متى "حدثناه" آخر مرة، ردت نورة بأنها هي من حدثته. المثال من البيت، لكن النمط مألوف في العمل أيضا.
كانت دراسة نوعية صغيرة، والمشاركون وصلوا إليها عن طريق الترشيح، وأسماؤهم غيرت. تصف كيف تعاون الناس، ولا تقدر كم مرة تنجح أدوات الموظفين، وجداول البيانات تختلف عن التطبيقات التي يولدها الذكاء الاصطناعي. ومع ذلك، الملاحظة صحيحة: المعرفة بالعمل والمهارة في البرمجة كثيرا ما تكونان عند شخصين مختلفين، والذكاء الاصطناعي لا يلغي حاجتهما للعمل معا.
هل يبني الموظفون اليوم حلولهم الخاصة حول الأدوات الرسمية؟
كثير منهم يفعل ذلك، بطريق رسمي أو بدونه. في الدراسة العالمية لعام ٢٠٢٥ من KPMG وجامعة ملبورن، قال ٧٠٪ من الموظفين الذين يستخدمون الذكاء الاصطناعي في العمل إنهم يستخدمون أدوات عامة مجانية، و٤٢٪ يستخدمون أدوات توفرها جهة عملهم. واثنان فقط من كل خمسة موظفين قالوا إن منشأتهم عندها سياسة أو إرشادات للذكاء الاصطناعي التوليدي في العمل.
ووجدت الدراسة نفسها أن نحو نصف الموظفين الذين يستخدمون الذكاء الاصطناعي (٤٨٪) رفعوا معلومات حساسة عن الشركة، مثل بيانات مالية أو بيانات مبيعات أو عملاء، إلى أدوات ذكاء اصطناعي عامة. و٥٦٪ قالوا إنهم استخدموا أدوات الذكاء الاصطناعي في العمل دون أن يعرفوا هل هذا مسموح أصلا. عينة الموظفين كانت ٣٢٬٣٥٢ شخصا، ضمن استطلاع شمل ٤٨٬٣٤٠ شخصا في ٤٧ دولة، منها المملكة.
أنا لا أقرأ هذه الأرقام كسبب لمنع التجارب. أقرأها كإشارة إلى أن الناس يحاولون أصلا إصلاح عملهم بأنفسهم، وغالبا بلا مكان آمن لذلك. والطريق الواضح يعطي هذا الجهد مكانا أفضل.
كيف يشجع القادة هذا دون أن يقبلوا برمجيات بلا ضوابط؟
ابدأ بما تلمسه الأداة. أداة تقرأ نسخة من ملف وتنبه إلى النواقص مخاطرها مختلفة عن أداة تكتب مباشرة في سجل حي. وقبل أي شيء، اسأل: ما المعلومات التي ستصل إلى الأداة؟ هل ستكتفي بالتنبيه إلى المشكلة، أم ستعدل الأصل؟ ومن يقرر هل جوابها صحيح؟ وهذا السؤال الأخير سؤال حكم وتقدير، من النوع الذي كتبت عنه في أي وظائف الموارد البشرية تصبح وظائف حكم وتقدير؟، ويبقى عند شخص محدد مهما كانت الأداة جيدة.
والأداة التي تعمل جيدا على سجلات تجريبية لا يبرر نجاحها وحده الوصول إلى معلومات حقيقية عن الموظفين أو العملاء. هذه خطوة تحتاج قرارا خاصا بها.
على الشركة أن توفر طريقا معتمدا. أعط من يبني مكانا يجرب فيه ببيانات مسموحة، وشخصا يجيب عن أسئلته التقنية. ووضح ما الذي يحتاج مراجعة قبل أن يشارك أي شيء أو يربط بأنظمة أخرى.
هذه دعوة أفضل من أن تقول للموظفين "ابتكروا" ثم تتركهم يخمنون أي القواعد تنطبق. وتعطي فريق تقنية المعلومات فرصة ليساعد قبل أن تتحول تجربة خاصة إلى شيء يعتمد عليه قسم كامل.
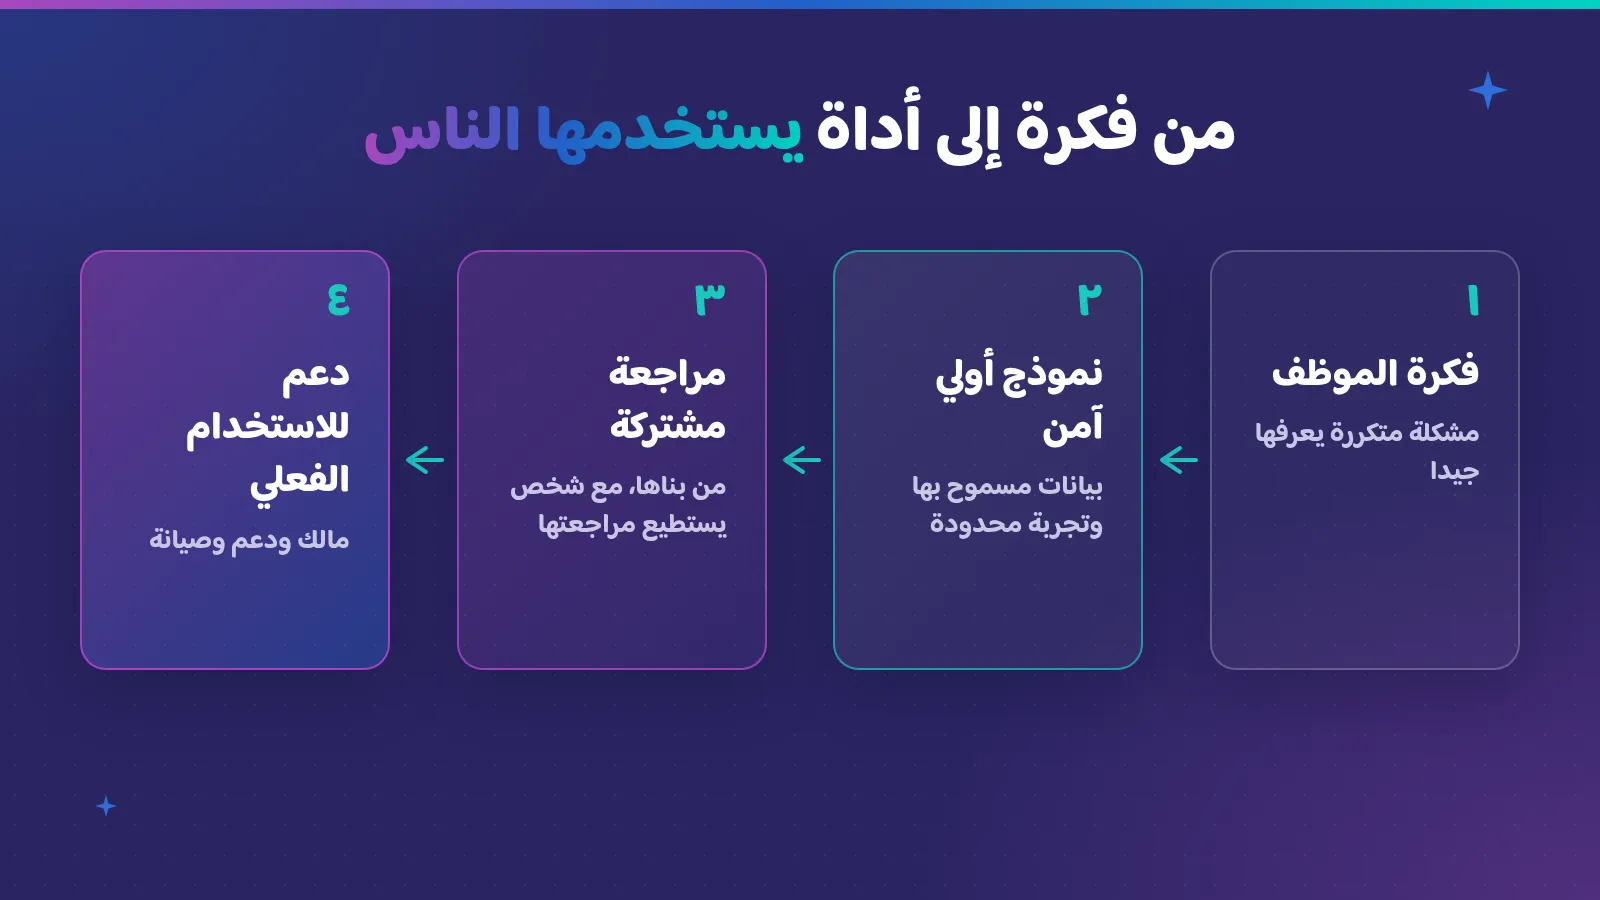
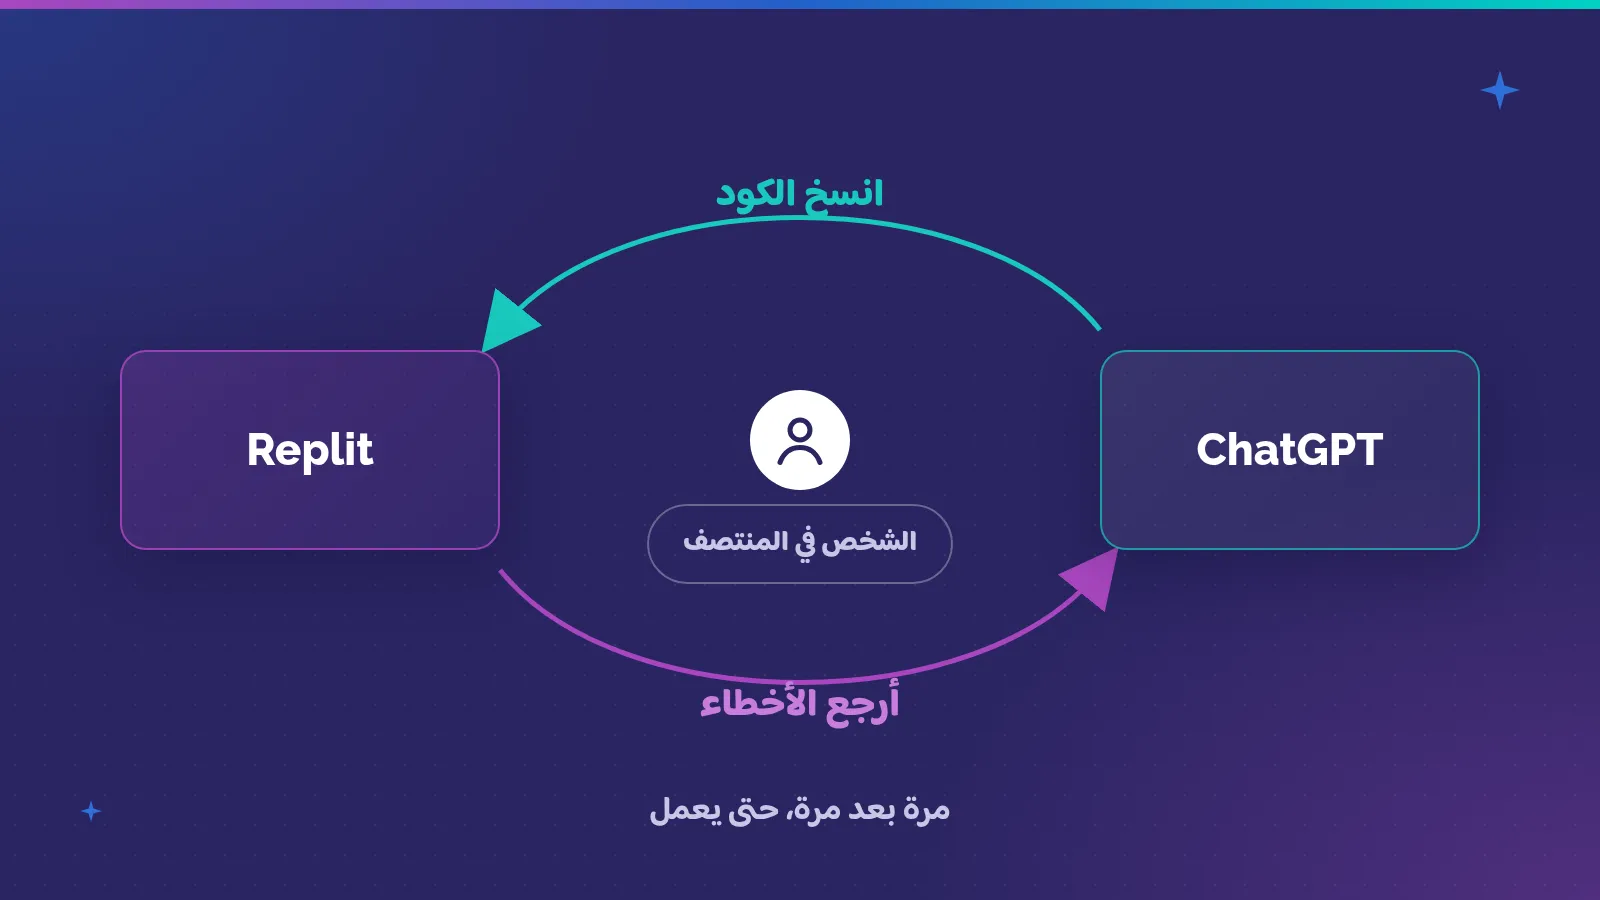
طريق مقترح لدعم الأدوات التي يبنيها الموظفون. مستوحى من بحث ناردي وميلر عن التعاون، ومن إرشادات NIST للتطوير الآمن. وليس نموذج نجاح مقاسا.
وهناك إرشادات تقنية مفيدة هنا. إطار تطوير البرمجيات الآمن من NIST، الإصدار ١٫١ المنشور سنة ٢٠٢٢، يذكر فرق التطوير الداخلية ضمن جمهوره. وتقول NIST إن الهدف منه ليس قائمة تحقق تتبعها حرفيا، بل أساس لنهج يتناسب مع حجم المخاطر. وهذا كيف تترجم بعض ممارساته لأداة داخلية صغيرة.
| ممارسة NIST | ماذا تطلب | ماذا تعني لأداة يبنيها موظف |
|---|---|---|
| PO.2، الأدوار والمسؤوليات (ص ٦) | تحديد أدوار ومسؤوليات كل من يشارك في التطوير | حدد من يبني، ومن يراجع، ومن يعتمد الاستخدام |
| PO.5، بيئات تطوير آمنة (ص ٨) | فصل كل بيئة وحمايتها | مساحة تجربة ببيانات مسموحة، بعيدا عن الأنظمة الحية |
| PS.1، حماية الكود بكل أشكاله (ص ٩) | حفظ الكود في مستودع بصلاحيات وصول | احفظ الكود في مكان تابع للشركة، لا في حساب شخصي |
| PW.7، مراجعة الكود (ص ١٤) | تحديد متى يراجع شخص الكود، ثم مراجعته | شخص غير من بناها يقرأ الكود قبل الاستخدام الفعلي |
| PW.8، اختبار البرنامج (ص ١٥) | تحديد نطاق الاختبارات وتصميمها وتشغيلها وتوثيق نتائجها | اختبر الحالات العادية والاستثناءات المعروفة قبل أن يعتمد عليها الزملاء |
| RV.1، اكتشاف الثغرات وتأكيدها باستمرار (ص ١٦) | جمع البلاغات عن المشكلات المحتملة من المستخدمين ومن مصادر أخرى | طريقة واضحة للإبلاغ عن أي مشكلة، وشخص يملك صلاحية إيقاف الأداة |
وفي الأداة الداخلية، أضيف قرارات محددة. أبق بيانات الدخول وكلمات المرور خارج الكود المولد وخارج الأوامر المكتوبة للذكاء الاصطناعي. احصر الوصول في البيانات التي تحتاجها المهمة فقط. وحدد كيف يبلغ عن أي مشكلة، ومن يملك صلاحية إيقاف الأداة.
هذه ضوابط عملية، وليست ادعاء أن قائمة قصيرة تجعل التطبيق آمنا. الأداة التي تتعامل مع بيانات حساسة أو تغير سجلات مهمة تحتاج مراجعة من شخص مؤهل. وبعض الأفكار ستحتاج فريق تطوير محترفا قبل أن تتقدم أكثر.
من يرعى الأداة بعد أن يبدأ الزملاء في استخدامها؟
المستخدم الأول قد يفهم كل جزء غريب فيها لأنه بناها. وزملاؤه ليس بالضرورة أن يعرفوا ما يعرفه. والأداة التي تساعد صاحبها قد تصبح هشة حين يستخدمها آخرون بطرق لم يتوقعها.
قبل توسيع الاستخدام، أريد أن يشغلها شخص آخر على حالة لا يعرفها. هل يفهم ماذا تفعل؟ هل يعرف متى يشك في نتيجتها؟ وهل يستطيع الفريق أن يكمل عمله لو توقفت؟
والملكية يجب أن تبقى حتى لو انتقل الموظف إلى دور آخر. احفظ الكود وملاحظات التشغيل الأساسية في مكان معتمد داخل الشركة. حدد الشخص المسؤول عن الصيانة، وتأكد أن غيره يستطيع أن يتسلمها. وإلا ستقع في مشكلة جدول مصاريف البيت: الكل يقول "نحن"، وشخص واحد يقوم بالعمل بصمت.
وهنا فرق أحرص عليه بين المساءلة والمسؤولية والصلاحية، وكتبت عنه أول مرة سنة ٢٠٢٢. الشخص الذي بنى الأداة قد يساهم في دعمها، دون أن يملك صلاحية اعتماد استخدامها. ووضح هذا الفرق قبل أن تنتشر الأداة.
والشركة تستطيع أن تقدر مبادرة الموظف، وفي نفس الوقت تقرر أن التطبيق يحتاج تعديلات. والنقاش يجب أن يساعد الفكرة أن تصبح آمنة للاستخدام، لا أن يجعل الموظف يشعر أنه كان الأفضل لو أخفاها.
على ماذا يجب أن تصرف ميزانية الذكاء الاصطناعي فعلا؟
في الجزء التالي من حوار YC تقريبا، يعترض مسعد على توزيع حصص متساوية من الرموز (Tokens)، ويدعو لقياس القيمة التي تتحقق. وأتفق معه في مراجعة وحدة التوزيع نفسها. المساواة في الوصول للتعلم شيء، والمساواة في الصرف على عمل مستمر شيء آخر.
المخصص التعريفي قد يكون منطقيا. الناس يحتاجون فرصة عادلة للتعلم، ومنهم من ليس واثقا أصلا في الأدوات التقنية. والتجارب الأولى قد تعلم شيئا مفيدا دون أن تنتج تطبيقا يستحق البقاء.
لكن الصرف المستمر يحتاج ارتباطا أوثق بالمهمة. أداة تستخدم كثيرا قد تخلق فائدة قليلة. وأداة أخرى قد تستهلك ذكاء اصطناعيا أكثر، لكنها تزيل جزءا صعبا من العمل. والاستهلاك وحده لا يحسم القرار.
وأغلب الشركات لا ترى الصرف بهذا المستوى بعد. تقرير ديلويت عن حالة الذكاء الاصطناعي في الشركات، الصادر في أكتوبر ٢٠٢٦، شمل ٣٬٥٠٠ من كبار القادة في ٢٥ دولة. ووجد أن ٧١٪ يتابعون إجمالي صرفهم على تشغيل نماذج الذكاء الاصطناعي وواجهات API، لكن ٥١٪ فقط يتابعون عدد الرموز، و٤٤٪ يتابعون تكلفة الوحدة. وبعبارة التقرير، أغلب الشركات ترى الفاتورة الإجمالية، وقليل منها يرى تكلفة الوحدة تحتها.
وقياس الفائدة أندر من ذلك. في تقرير ماكنزي عن حالة الذكاء الاصطناعي، الصادر في مارس ٢٠٢٥، كانت متابعة مؤشرات أداء واضحة لحلول الذكاء الاصطناعي التوليدي أكثر ممارسة ارتباطا بالأثر على الأرباح، من بين ١٢ ممارسة شملها الاستطلاع. ومع ذلك، أقل من واحد من كل خمسة مشاركين قال إن منشأته تتابع هذه المؤشرات.
لذلك حين أنظر إلى أداة داخلية، أنظر إلى العملية كاملة قبل وبعد. إذا وفر الموظف جهده لكنه نقل عملية إصلاح أكبر إلى شخص آخر، فالتحسن الظاهر مضلل. وإذا كانت النتيجة سريعة لكنها تفوت استثناءات مهمة، فالفريق لم يثبت الفائدة بعد.
| ما يقوله الفريق | ما يساعد على إثباته | ما يدخل في المراجعة |
|---|---|---|
| عمل متكرر أقل | مقارنة نفس المهمة قبل وبعد | جهد المراجعة والتصحيح |
| نتائج أفضل | مراجعة الحالات العادية والاستثناءات المعروفة | المشكلات الفائتة والتنبيهات الخاطئة |
| أداة مشتركة مفيدة | زملاء آخرون يستخدمونها بشكل صحيح | الدعم والصلاحيات والصيانة |
| مبرر لزيادة الصرف على الذكاء الاصطناعي | الفائدة مستمرة أثناء الاستخدام الفعلي | تكاليف النماذج والعمل البشري المستمر |
هذه أسئلة مقترحة لقرار صرف، وليست نتائج عن عائد شركة معينة. وهي تجعل عبارة "القيمة التي تتحقق" محددة بما يكفي لنناقشها.
كيف يبقى التمويل مرنا دون أن يصبح شيكا على بياض؟
أفصل بين إذن التجربة وإذن التوسع. التجربة المحدودة تحتاج وقتا كافيا وموارد معتمدة لتعرف هل الفكرة تعمل. ولا تحتاج تمويلا دائما بسبب نسخة أولى جذابة.
وحين يستطيع الفريق أن يظهر نتيجة مفيدة، يطلب دعما أكبر. والطلب يجب أن يشمل تكلفة تشغيل الأداة وصيانتها. ويجب أن يحدد أيضا الدليل الذي سيجعل الشركة توقفها أو تغيرها.
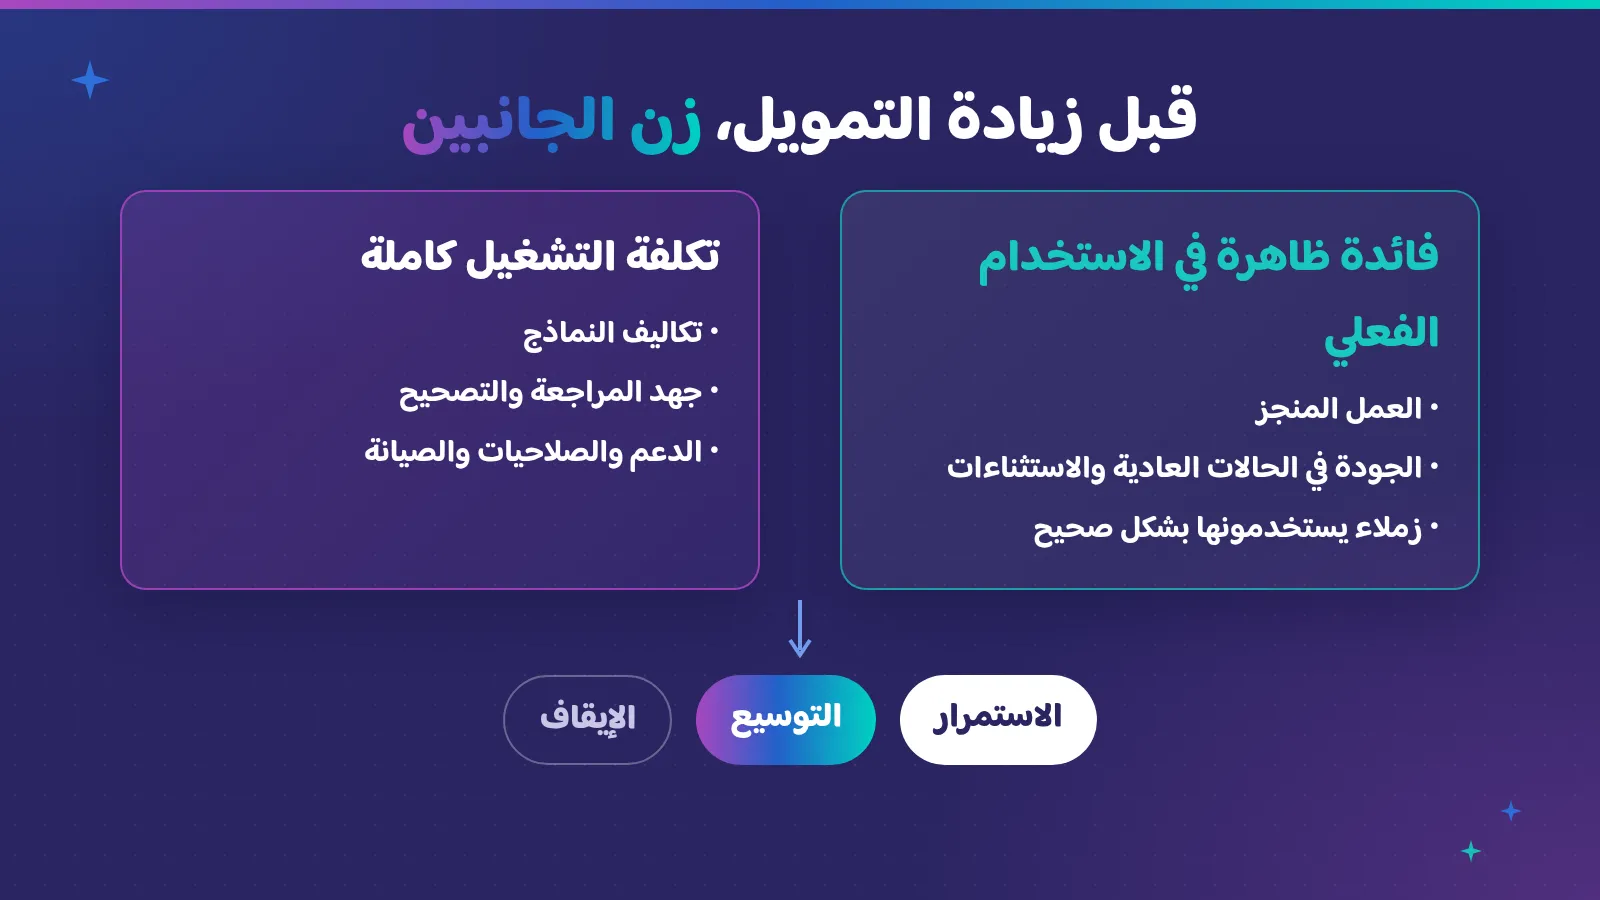
مراجعة مقترحة للفائدة والتكلفة قبل الاستمرار في التمويل أو توسيعه. لا يتضمن الرسم أي قيم مالية أو عوائد.
لا ترتب الموظفين حسب استهلاكهم للرموز. الناس في وظائف مختلفة لهم فرص مختلفة للبناء، وبعض المساهمات المفيدة لا علاقة لها بالبرمجة. والموظف الذي يساعد في اختبار أداة زميله قد يساهم بقدر من بناها.
وبحث جداول البيانات يفيد في هذه النقطة. في ميزانية سارة، تعديلات مديرها وصفحة المقارنة التي أضافها كانت جزءا مما جعل النموذج مفيدا. ولو قدرنا فقط من بنى النسخة الأولى، لفاتنا ذلك.
ونفس الشيء ينطبق على الصيانة. إذا مول القائد أدوات جديدة وترك الدعم عملا إضافيا لا يراه أحد، فهو لم يمول التحسين فعلا. هو فقط نقل التكلفة إلى يوم شخص آخر.
في مقال المنشأة ذات الذكاء الاصطناعي بالفطرة، السؤال الأساسي هو كيف يتغير العمل حين يستطيع الذكاء الاصطناعي أن ينتج المخرج الأول. وفي ضرورة إعادة التصميم قلت إن الذكاء الاصطناعي يقوم بالعمل، والناس يوجهون ما ينتجه. والأدوات التي يبنيها الموظفون تقرب هذا السؤال من العمل اليومي. لكن النتيجة ما زالت يجب أن تناسب العمل، والناس ما زالوا يحتاجون مسؤولية واضحة عنها.
أريد للموظف الذي عنده فكرة مفيدة أن يعرف من أين يبدأ، ومن يساعده، وكيف ستحكم الشركة على النتيجة. وإذا حسنت الأداة العمل فعلا، يجب أن يكون هناك طريق لدعمها. وهذا أنفع من أن نوقف الفكرة فورا، أو نترك الموظف يشغلها وحده.
إذا كنت تجهز طريقا مثل هذا في شركتك وتوقفت عند سؤال من يملك ماذا، راسلني في رسالة خاصة. يهمني أن أعرف أين يتعطل.
الأسئلة الشائعة
ما المقصود بأداة داخلية يبنيها موظف بالذكاء الاصطناعي؟
هي تطبيق صغير أو برنامج أو أتمتة يبنيها موظف بمساعدة الذكاء الاصطناعي ليحل مشكلة في عمله هو. قد تراجع ملفا، أو تجهز ملخصا، أو تنقل بيانات بين خطوتين. الموظف يأتي بمعرفته بالمهمة. والشركة ما زال عليها أن تقرر ما البيانات المسموح للأداة باستخدامها، ومن يراجعها، ومن يرعاها حين يعتمد عليها الزملاء.
هل يجب أن يحصل كل موظف على نفس ميزانية الذكاء الاصطناعي؟
للتعلم، المخصص المتساوي في البداية عادل، لأن الجميع يحتاج فرصة ليجرب. أما للعمل المستمر، فالصرف يجب أن يتبع ما تحسنه الأداة، ولهذا يعترض مسعد على الحصص المتساوية. وهذا يحتاج قياسا: ديلويت وجدت أن ٤٤٪ فقط من الشركات تتابع تكلفة الوحدة، وماكنزي وجدت أن أقل من واحد من كل خمسة يتابع مؤشرات أداء حلول الذكاء الاصطناعي التوليدي.
من يجب أن يملك أداة بناها موظف؟
حدد شخصا واحدا مسؤولا عن صيانتها، وتأكد أن غيره يستطيع أن يتسلمها. قد يكون هو من بناها، وقد يكون غيره. احفظ الكود وملاحظات التشغيل في مكان تابع للشركة، لا في حساب شخصي. ومن بنى الأداة يستطيع أن يدعمها دون أن يملك صلاحية اعتماد استخدامها على نطاق أوسع. اتفقوا على هذا قبل أن تنتشر.
كيف تبقى الأدوات التي يبنيها الموظفون آمنة؟
أعط من يبني مساحة منفصلة ببيانات مسموحة، وأبق كلمات المرور خارج الكود والأوامر، واحصر الوصول فيما تحتاجه المهمة. واجعل شخصا غير من بناها يراجع الكود ويختبر الحالات العادية والاستثناءات المعروفة قبل الاستخدام الفعلي. إطار NIST لتطوير البرمجيات الآمن يغطي هذه الممارسات وينطبق على الفرق الداخلية. والأدوات الحساسة تحتاج مراجعة من شخص مؤهل.
كيف تعرف هل تستحق أداة داخلية أن تمول؟
قارن المهمة كاملة قبل وبعد، بما فيها المراجعة والتصحيح اللذين تضيفهما الأداة. وانظر إلى المشكلات الفائتة والتنبيهات الخاطئة، وهل يستخدمها الزملاء بشكل صحيح، وتكلفة التشغيل كاملة، بما فيها تكاليف النماذج والدعم. ثم قرر: تستمر، أو تتوسع، أو تتوقف. والأداة التي تستخدم كثيرا وفائدتها قليلة لا تستحق ميزانية أكبر لمجرد أنها منتشرة.
المراجع
- واي كومبينيتر (Y Combinator)، Paul Graham in conversation with Amjad Masad (بالإنجليزية)، فيديو على X (تقريبا من ٢٣:٤٢ إلى ٢٤:٥٠ عن موظفين يبنون أدوات داخلية في شركات تقليدية ويرقون بسبب أثرهم، ومن ٢٦:٣٩ إلى ٢٧:٢٣ عن الاعتراض على المخصصات المتساوية والعائد على الاستثمار ومعرفة أين تتحقق النتائج المفيدة). أمثلة الشركات والموظفين من رواية مسعد، ولم يتم التحقق منها بشكل مستقل.
- بوني ناردي وجيمس ميلر (Bonnie A. Nardi وJames R. Miller)، Twinkling Lights and Nested Loops: Distributed Problem Solving and Spreadsheet Development (بالإنجليزية)، "المجلة الدولية لدراسات الإنسان والآلة" (International Journal of Man-Machine Studies)، المجلد ٣٤، ١٩٩١، الصفحات ١٦١ إلى ١٨٤ (نسخة ويب على موقع أحد المؤلفين بلا أرقام صفحات: الملخص، أغلب الجداول تقريبا في بيئات العمل المدروسة نتيجة تعاون؛ المنهج، نحو ٢٧٠ صفحة مقابلات مع ستة مستخدمين وثلاثة مختصين، عن طريق الترشيح، والأسماء مغيرة؛ الفئات الثلاث؛ قوائم جمال؛ ميزانية سارة؛ نورة وأحمد).
- المعهد الوطني الأمريكي للمعايير والتقنية (NIST)، Secure Software Development Framework (SSDF) Version 1.1, SP 800-218 (PDF) (بالإنجليزية)، فبراير ٢٠٢٢ (ص iii: الجمهور يشمل فرق التطوير الداخلية؛ ص ٣: ليس قائمة تحقق بل أساس لنهج يتناسب مع المخاطر؛ ص ٦: PO.2؛ ص ٨: PO.5؛ ص ٩: PS.1؛ ص ١٤: PW.7؛ ص ١٥: PW.8؛ ص ١٦: RV.1). صفحة الإصدار.
- KPMG وجامعة ملبورن، Trust, attitudes and use of artificial intelligence: A global study 2025 (PDF) (بالإنجليزية)، أبريل ٢٠٢٥ (أرقام الصفحات المطبوعة، أضف ٢ لرقم صفحة PDF. ص ١٣: ٤٨٬٣٤٠ شخصا في ٤٧ دولة منها المملكة، من نوفمبر ٢٠٢٤ إلى منتصف يناير ٢٠٢٥؛ ص ١٥: عينة الموظفين ٣٢٬٣٥٢؛ ص ٧١: ٧٠٪ من الموظفين الذين يستخدمون الذكاء الاصطناعي في العمل يستخدمون أدوات عامة مجانية، و٤٢٪ أدوات من جهة العمل، واثنان من كل خمسة يذكرون وجود سياسة أو إرشادات؛ ص ٧٥: ٤٨٪ رفعوا معلومات حساسة عن الشركة إلى أدوات عامة، و٥٦٪ استخدموا أدوات دون معرفة هل هذا مسموح).
- ديلويت (Deloitte)، The State of AI in the Enterprise: Built differently (PDF) (بالإنجليزية)، أكتوبر ٢٠٢٦ (ص ٩: ٣٬٥٠٠ من كبار القادة في ٢٥ دولة، بين مايو ويونيو ٢٠٢٦؛ ص ١٣: ٧١٪ يتابعون إجمالي الصرف على التشغيل وواجهات API، و٥١٪ عدد الرموز، و٤٤٪ تكلفة الوحدة).
- ماكنزي (McKinsey & Company)، QuantumBlack، The state of AI: How organizations are rewiring to capture value (PDF) (بالإنجليزية)، مارس ٢٠٢٥، والاستطلاع أجري في يوليو ٢٠٢٤ (ص ٨ المطبوعة: متابعة مؤشرات أداء واضحة لحلول الذكاء الاصطناعي التوليدي هي الأكثر أثرا على الأرباح من بين ١٢ ممارسة؛ ص ٩ المطبوعة: أقل من واحد من كل خمسة يتابع هذه المؤشرات).